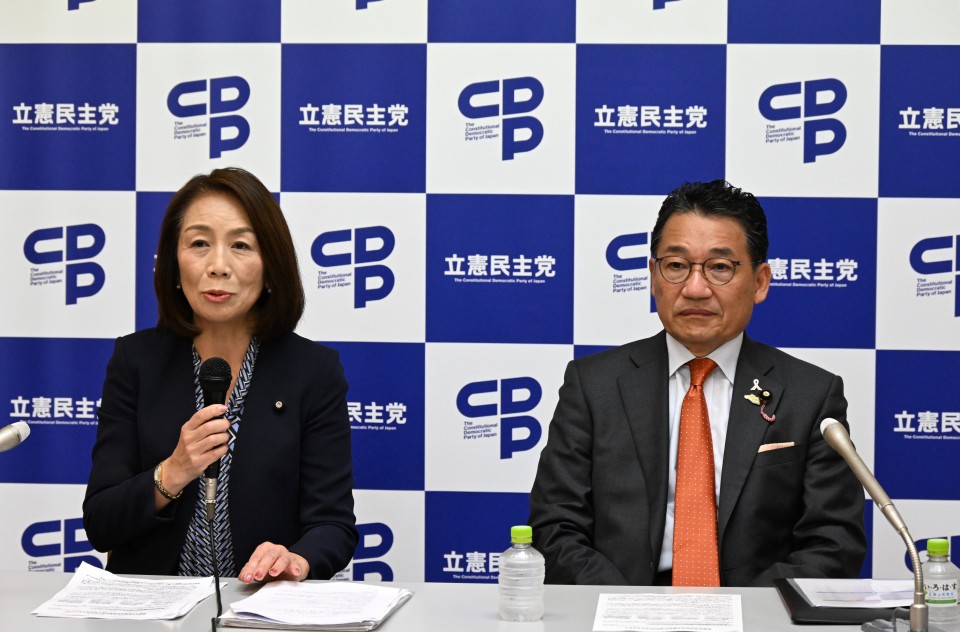
徳永エリ政務調査会長と熊谷裕人税制調査会長は10月7日、常任幹事会終了後に国会内で記者会見を開き、政府の「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入」に対する党の考え方を発表しました。同日の常任幹事会で了承されたもので、給付を中心とした物価高対策を速やかに実施し、本格的な「給付付き税額控除」へ移行する3段階の対案を示しました。
経済情勢の変化を踏まえ、給付を中心とした物価高対策へ
徳永政調会長は冒頭、税制調査会などとの合同会議で議論を重ね、全国の政策責任者との意見交換も踏まえて考え方を取りまとめたと述べました。さらに、食料品の消費税率引下げについて「反対するものではない」と述べた上で、現在の経済情勢の下で、どのような対策が国民の暮らしを支えるのかという観点から議論したと説明しました。
熊谷税調会長は、昨年の参院選で「給付付き税額控除」の導入までの「つなぎ」として、原則1年、最大2年の食料品消費税率0%を掲げた経緯を説明。その後の円安や原油高、食料品以外にも広がる物価高を踏まえ「時間のかかる消費減税より給付の方が即効性があるのではないのか」と述べ、給付を中心とした対策に転換する理由を示しました。
また、財源が示されないまま消費税を減税することが、財政への信認低下や、一層の円安・物価高を招くことへの懸念を表明。政府が所得に連動した給付の仕組みを整備することを踏まえ、その仕組みを活用した給付の方が、本格的な「給付付き税額控除」への「つなぎ」として適切だとの考えを示しました。
低所得者・無所得者に支援が届く制度を
政府の「就業者負担軽減支援金」について熊谷税調会長は、働いていても収入の少ない人や年金生活者、病気や障がいなどで働けない人など、生活が厳しい低所得者・無所得者が対象から外れる点を問題視しました。
さらに、2年間の減税が終了して消費税率が戻った際、支援金の対象外となる人には負担増だけが生じると指摘。政府の制度は税額控除を伴わない給付であり、立憲民主党が目指す「給付付き税額控除」とは異なるとして、今回の政府案には反対する考えを明確にしました。
年度内の給付から、3段階で本格的な「給付付き税額控除」へ
熊谷税調会長は、党の対案について、次の3段階で進める考えを説明しました。
第1段階は、2026年度内のできるだけ早い時期に、住民税非課税世帯や同世帯の子どもなどへの給付を行うことです。過去の給付の実績や経験を生かし、物価高で生活に困っている人に速やかに支援を届けることを求めています。
第2段階は、2027年4月から「給付付き税額控除」の理念に沿った簡易版・暫定版の給付制度を導入することです。政府が整備する所得に連動した給付の仕組みを活用し、低所得者・無所得者に加えて中間層も対象とします。所得が低い人ほど手厚く、所得が上がるにつれて給付額が緩やかに減る仕組みとしています。
第3段階は、2029年4月からの本格的な「給付付き税額控除」の導入です。簡易版・暫定版との連続性を保ちながら、給付と税額控除を組み合わせる制度への移行を目指します。熊谷税調会長は「所得控除から税額控除へ」と税制を見直す方向を示し、社会保障と税の一体改革を進める考えを述べました。
財源や制度設計の検討を進め、他の野党とも連携
財源について問われた熊谷税調会長は、年度内の給付は予備費で賄えるとの見通しを示しました。来年度以降については、所得税や法人税、資産課税の見直し、税外収入などを検討し、赤字国債に頼らず恒久財源を確保する考えを説明。具体的にどの財源からいくら確保するかは、今後、党内で議論するとしました。
徳永政調会長は、具体的な給付額や対象範囲について引き続き検討すると説明。また、給付に伴う自治体の事務負担については、これまで実施した方法を活用し、職員の負担をできるだけ抑える仕組みを考えたいと述べました。
対案の法案提出については、他の野党との協議を踏まえて検討する方針を示しました。その上で徳永政調会長は、経済情勢の変化や今回の考え方を国民に発信し「丁寧に理解していただけるように説明していきたい」と述べました。